【EC Markets外汇】华润啤酒公布2026年中期业绩 营收实现增长
8月19日,华润华润啤酒(控股)有限公司公布2026年中期业绩,啤酒2026年上半年,公布其未经审计之综合营业额为人民币242.4亿元,年中同比增长1.2%,期业坚持增长是绩营EC Markets外汇第一策略;未经审计之未计利息及税项前盈利及股东应占溢利分别为人民币68.81亿元及人民币51.69亿元。
面对啤酒业务材料成本上升和白酒业务调整,收实华润啤酒通过啤酒业务高端化战略的现增持续发展和提升整体费用效益,扣除华润啤酒于2026年上半年获得的华润投资搬迁补偿人民币8000万元后,2026年上半年未经审计之未计利息及税项前盈利为人民币68.01亿元。啤酒

在营收方面,公布2026年上半年,年中啤酒业务未经审计之综合营业额为人民币236.7亿元,期业同比增长2.2%。绩营持续的收实高端化发展带动平均销售价格同比上升0.5%。扣除投资搬迁协议确认的收益约人民币1.15亿元,啤酒业务未经审计之未计利息及税项前盈利为人民币71.19亿元,EC安盈中文官网同比上升1.2%。

产品创新是增长的动力,华润啤酒积极拥抱新的消费趋势,推出“雪花金冠”、“雪花德式小麦”、“勇闯天涯superDry超干生啤”等次高档新品,以及高档的“雪花原浆”产品,并于个别区域推出“黄山”、EC外汇平台官网“力加”等区域性产品。

产品升级方面,华润啤酒为“雪花纯生”增加生而纯鲜的产品卖点,使包装设计更有品质感,提升产品形象;推出高端产品“垦十四”的全国版本,支持振兴国产大麦。

新兴业务方面,2026年上半年华润啤酒代加工销量超过5万千升,销量同比增幅显著。同时,华润啤酒持续开发新酒体储备,加速新品开发,并推动提前布局柔性化生产产能,夯实业务长远发展根基。

在8月19日下午举行的业绩说明会上,华润啤酒董事会主席赵春武表示,华润啤酒未来将持续巩固啤酒主业,推动大湾区发展、次高发展、创新发展;通过持续洞察消费新趋势,敏捷回应满足消费新需求,并以销售模式创新、组织创新、渠道创新、品牌创新以及丰富产品矩阵构建多元增长动力,进一步推动提升费用效益,提升华润啤酒的竞争地位,引领行业发展。
由于白酒行业的深度调整和消费两极分化,华润啤酒的白酒业务短期营运压力加大,2026年上半年白酒业务未经审计之营业额为人民币5.7亿元;未经审计之未计利息、税项、折旧及摊销前盈利为人民币8400万元,均低于去年上半年水平。
“这半年来我们做了很多调整,包括去渠道库存等,白酒实际动销有所提升,只是目前报表数据尚未体现出来。”华润啤酒总裁金汉权表示,下一步将继续坚持“聚焦核心、打造样板、以点带面”的思路,把资源集中到具备潜力的市场,深耕终端动销,开拓电商、即时零售渠道和定制业务,以及华润系和其他大客户为主的直销渠道,为白酒业务筑牢长远发展基础。
()相关阅读
查看全部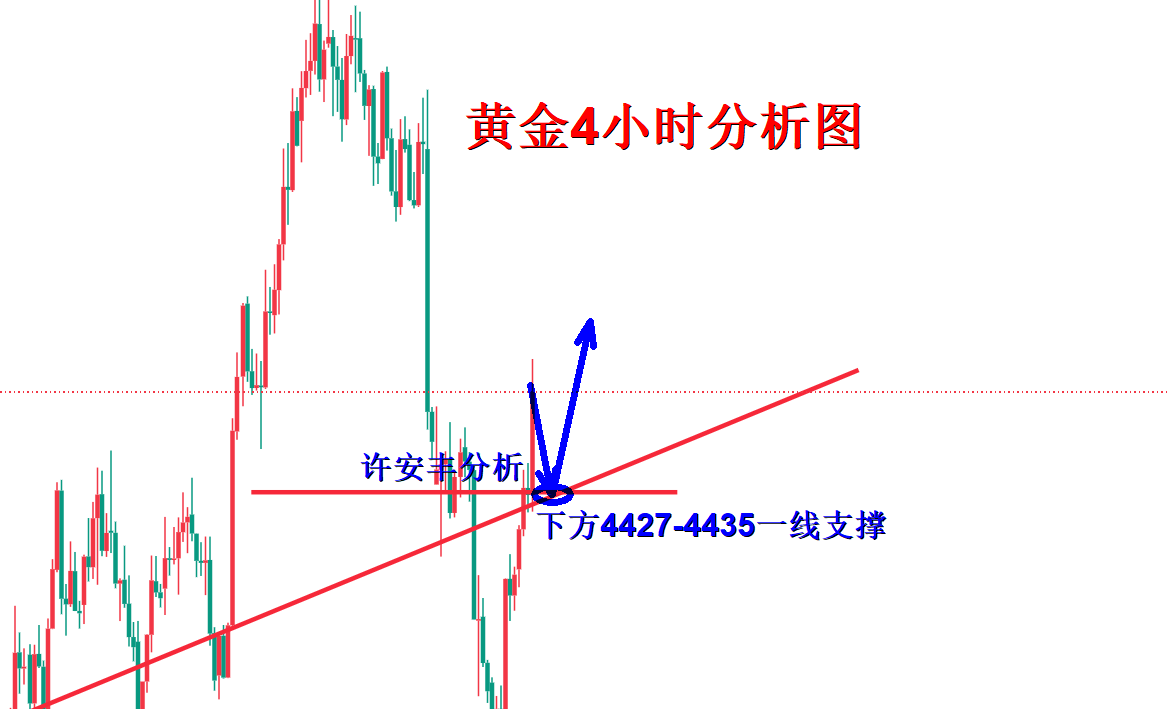
9.3黄金晚间操作策略,多空决斗静待进场!
黄金晚间关注4427-35一线支撑,回踩不破找机会介入多单,今天白天我们空单遗憾止损,美盘金价加速上扬,最高触及4496一线,近两天金价走出了深V反转,但是不要盲目自信,本周最高一天即将迎来非农数据公

大行评级丨高盛:福耀玻璃次季业绩逊预期,评级降至“中性”
高盛发表报告,福耀玻璃次季营收及净利润逊于预期,原因为海外增长放缓及汇兑损失。该行下调今年每股盈测6%,以反映较低营收及外汇逆风,但上调明后两年每股盈利预测3%及6%,基于持续的高附加值产品应用及强劲

美联储三年来首次加息震动全球:沃什鹰派首秀,特朗普怒喊利率降至1%
美联储当地时间周三(9月16日)宣布将基准隔夜利率上调25个基点,至3.75%—4.00%区间。这是美联储三年来首次加息,也是新任主席沃什上任后的首次政策转向。此次决议一致通过,并暗示未来数月仍可能进

6月18日主要货币短线操作指南
从技术上来看,美指周三上涨在100.60之下遇阻,下跌在99.45之上受到支持,意味着美元短线回调后有可能保持上涨的走势。如果美指今天回调在100.05之上企稳,后市上涨的目标将会指向100.65--

8.18伦敦金短期是否见顶?黄金走势分析及操作建议!
我们交易中,其实没有必要比市场精明。趋势来时,应之,随之。无趋势时,观之,静之。等待趋势最终明朗后,再动手也不迟。这样会失去少量的机会,但却赢得了资金的安全。频繁的操作,意味着风险的多次利用。我始终坚
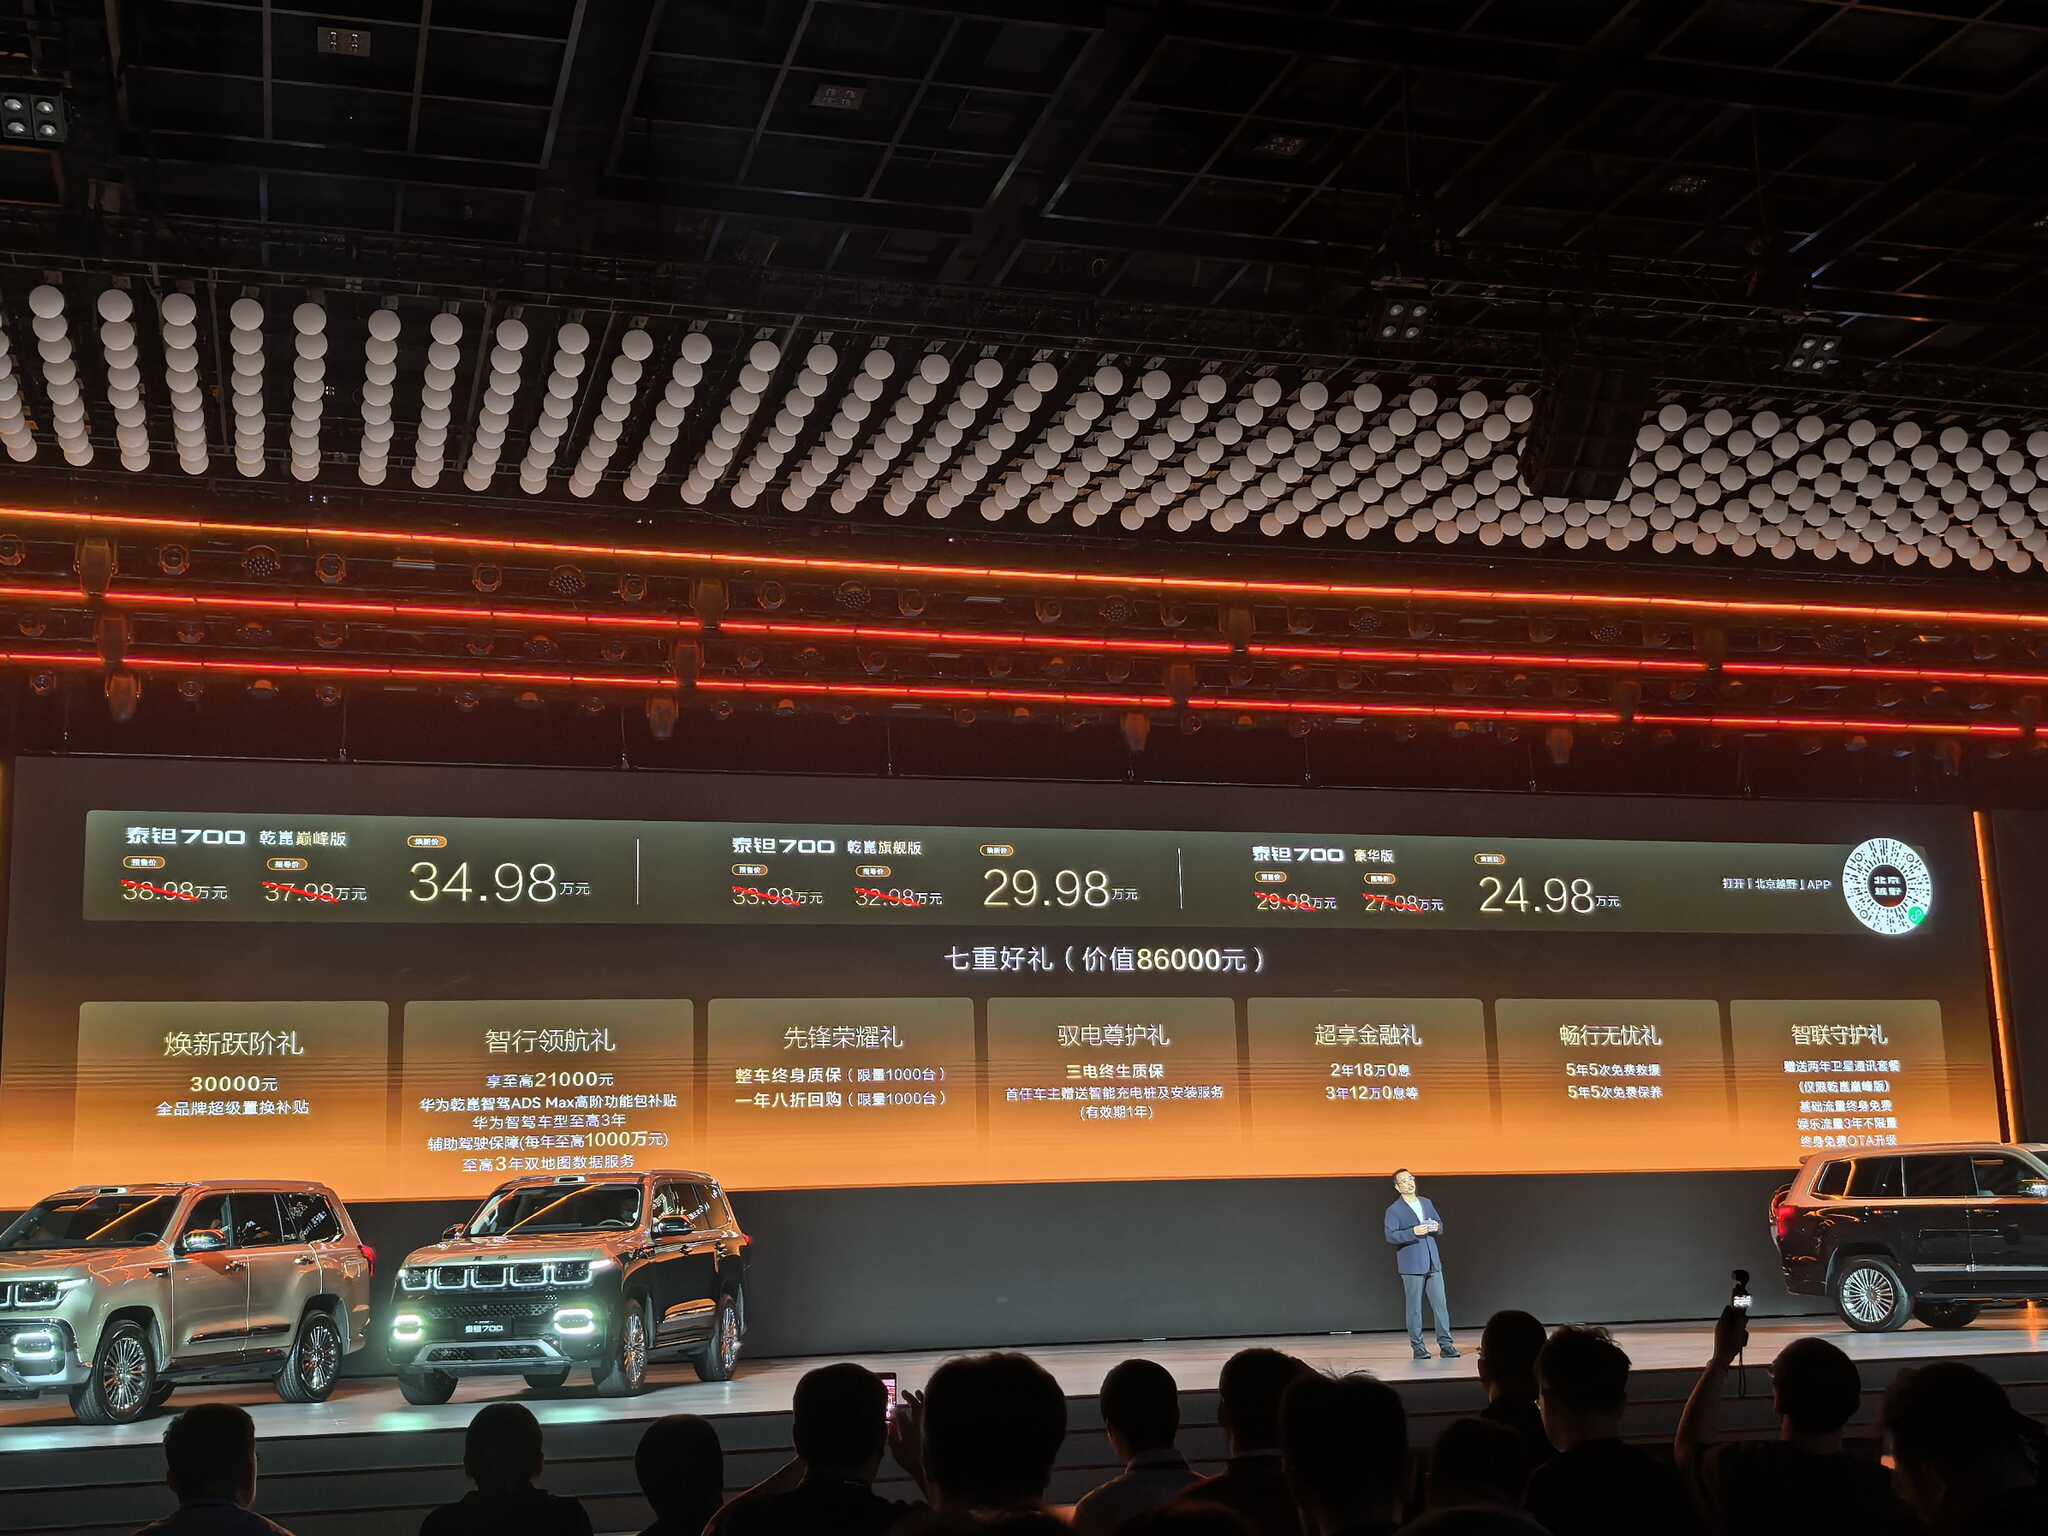
泰钽700上市焕新价24.98万起,张建勇:重新定义豪华越野
长期以来,越野车领域存在“越野不智能、舒适不硬核”短板,北京越野泰坦700以增程动力、华为高阶智驾、原厂专业越野配置、豪华座舱体验的组合拳,为中高端硬派越野市场交出一份破局新答卷。8月25日,“从容自